
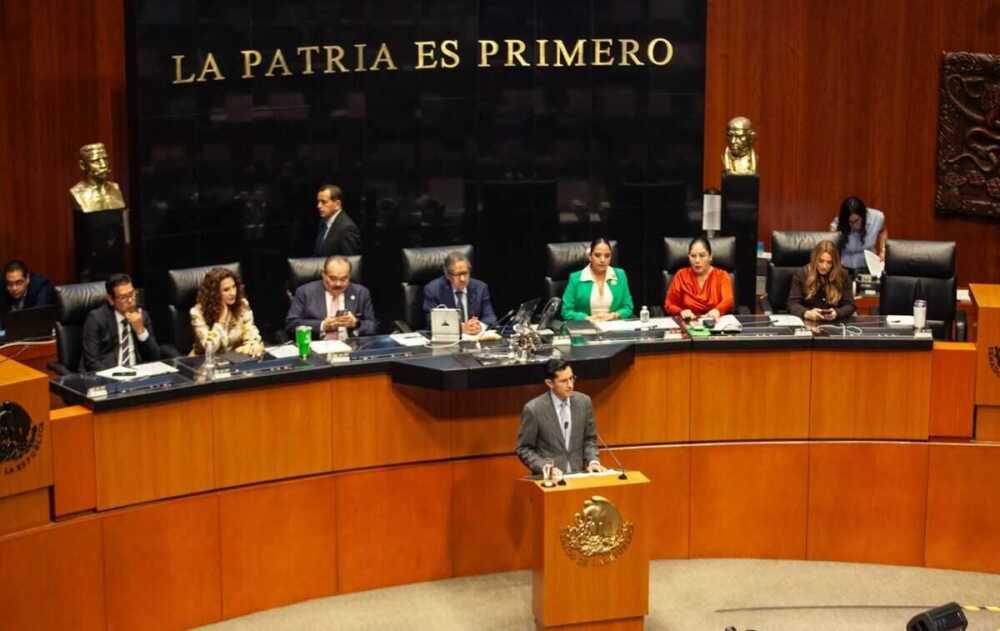
Con la aprobación de la Ley General para el Fortalecimiento y Armonización Catastral y Registral en la Cámara de Diputados y posteriormente en el Senado de la República, el Gobierno Federal tendrá una nueva “herramienta” para modernizar la información inmobiliaria del país; sin embargo, detrás del argumento de simplificar trámites y brindar certeza jurídica, surgen interrogantes sobre los posibles beneficios fiscales y presupuestales para la Federación. Aunque el impuesto predial es una contribución municipal, existen dos escenarios que merecen analizarse, una mayor fiscalización del Impuesto Sobre la Renta (ISR), y la eventual reducción de determinados apoyos federales a los ayuntamientos, bajo el argumento de que habrán de recibir mayores recursos mediante esta modernización del catastro, lo que le implicaría a la administración federal ahorrarse varios miles de millones de pesos, que serían destinados a los programas sociales.
Obligaciones tributarias.
El Artículo 115 Constitucional establece que los municipios administran su hacienda y reciben las contribuciones relacionadas con la propiedad inmobiliaria; por lo tanto, la Federación no puede apropiarse directamente de los ingresos provenientes del predial. Sin embargo, mediante la integración de información catastral y registral, podría contar con mayores elementos para identificar operaciones inmobiliarias que generan obligaciones fiscales federales; es decir, en las compraventas de terrenos, viviendas o edificios, donde pueden existir pagos relacionados con el ISR. Una base de datos más completa permitiría detectar inconsistencias entre operaciones realizadas, valores declarados y obligaciones tributarias. Esto no significa que se haya creado un nuevo impuesto, pero sí podría facilitar una mayor recaudación del impuesto existente; entonces sí es probable que se pretenda fortalecer la capacidad fiscalizadora del Gobierno Federal.
Más recaudación, menos asignación.
Existe otro escenario que merece atención, especialmente cuando se analizan las finanzas públicas; supongamos que, gracias a la actualización de los catastros, los Ayuntamientos incrementan considerablemente sus ingresos por concepto del impuesto predial; ante esa situación, la Federación podría argumentar que los municipios cuentan con mayores recursos propios para atender sus necesidades y, bajo ese razonamiento, reducir determinados subsidios, convenios o programas extraordinarios de apoyo; desde luego no hablamos de las participaciones y aportaciones federales establecidas en la legislación, cuya distribución responde a reglas específicas, me refiero a aquellos recursos adicionales sujetos a decisiones presupuestales. Bajo este supuesto, los municipios recaudarían más, pero podrían recibir menos apoyos extraordinarios, mientras la Federación conservaría recursos que anteriormente destinaba a los gobiernos locales. 
Programas sociales.
Cabe recordar que los programas sociales representan compromisos económicos cada vez mayores para la Federación, particularmente cuando se amplía su cobertura y se incorporan nuevos beneficiarios; su permanencia exige ingresos suficientes y una planeación presupuestal sostenible. En ese contexto, no sería descabellado preguntarse si una eventual reducción de apoyos extraordinarios a los municipios podría liberar recursos para fortalecer dichos programas; la Federación no necesitaría recibir directamente el dinero del predial, bastaría con disminuir determinadas asignaciones presupuestales para disponer de mayores márgenes de gasto; vaya, sería una fórmula indirecta para financiar prioridades federales mediante un mayor esfuerzo recaudatorio municipal.
¿Quién se beneficia?
Nadie debería estar en contra de modernizar los catastros, simplificar trámites o brindar certeza jurídica al patrimonio de las familias mexicanas; sin embargo, además de ser una clara injerencia a las atribuciones municipales y una acción centralista, la aprobación de esta legislación en ambas cámaras no elimina las dudas a las que he hecho referencia, porque la verdadera discusión será el determinar quién podría beneficiarse indirectamente de una mayor recaudación municipal y de la concentración de información inmobiliaria; ese es el punto medular de esta propuesta emitida desde Palacio Nacional.