
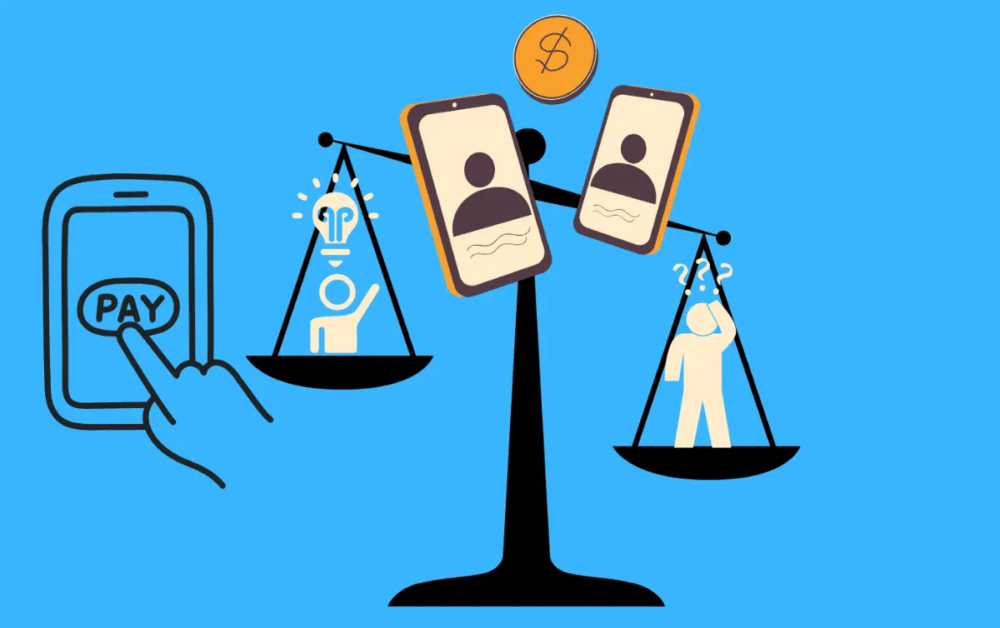
La digitalización de la economía dejó de ser una tendencia tecnológica para convertirse en una decisión de política pública. México se encamina hacia un modelo en el que los pagos electrónicos, las transferencias bancarias y las plataformas digitales tendrán cada vez mayor protagonismo. La aprobación de la nueva Ley de Economía Digital abre precisamente ese debate: ¿estamos preparados para abandonar, aunque sea parcialmente, una economía acostumbrada al efectivo?
La reforma plantea un cambio importante en la manera de realizar transacciones comerciales y gubernamentales. Entre sus principales objetivos están impulsar los pagos digitales, facilitar los trámites públicos, fortalecer la inclusión financiera y avanzar en la formalización de las actividades económicas. Para ello contempla herramientas como SPEI, CoDi, DiMo, tarjetas bancarias, códigos QR y tecnología NFC, además de incorporar mecanismos de identidad digital como la CURP Digital y el Expediente Digital Ciudadano.
En el papel, la propuesta tiene argumentos sólidos. Reducir el manejo de efectivo puede contribuir a mejorar la seguridad de las operaciones, agilizar transacciones, generar registros financieros y facilitar el acceso de pequeños negocios a servicios bancarios y esquemas de financiamiento. También representa una oportunidad para disminuir trámites burocráticos y hacer más eficiente la relación entre ciudadanos, empresas y gobierno. 
Sin embargo, el verdadero problema comienza cuando la modernización tecnológica deja de ser una alternativa y se convierte en una obligación.
Uno de los aspectos más relevantes de la nueva legislación es que faculta a la Secretaría de Hacienda y Crédito Público para determinar los sectores y actividades económicas en los que los pagos digitales serán la única modalidad permitida. Esto significa que, aunque la ley no plantea la desaparición generalizada del dinero en efectivo, sí abre la posibilidad de restringirlo en determinadas actividades, como las gasolineras y las casetas de peaje, sectores señalados entre los primeros en avanzar hacia este esquema.
Y aquí aparece una pregunta que no puede quedar fuera de la discusión: ¿qué sucede con quienes no tienen una cuenta bancaria, carecen de acceso a internet o simplemente no cuentan con las herramientas tecnológicas para realizar pagos electrónicos?
México no es un país con condiciones económicas y tecnológicas homogéneas. Mientras en las grandes ciudades las transferencias bancarias y los pagos con dispositivos móviles forman parte de la vida cotidiana, en numerosas comunidades la conectividad sigue siendo limitada y el efectivo continúa siendo indispensable. Pretender que todos los ciudadanos pueden incorporarse al mismo ritmo a la economía digital sería desconocer una realidad que todavía tiene profundas brechas sociales.
También existe un desafío para las micro, pequeñas y medianas empresas. Aunque se ha señalado que herramientas como CoDi permiten realizar cobros sin comisiones, la incorporación de tecnología implica condiciones que no todos los establecimientos tienen resueltas: conectividad, dispositivos, capacitación y adaptación de sus procesos comerciales. La digitalización no debe convertirse en una carga económica adicional para quienes apenas sostienen sus negocios.
Otro asunto fundamental es la seguridad de la información. Al incrementar las operaciones electrónicas y concentrar trámites, identidades y expedientes en plataformas digitales, también aumenta la responsabilidad de las instituciones para proteger los datos personales, prevenir fraudes y garantizar que los sistemas funcionen. Una falla tecnológica, un ataque informático o una vulneración de información pueden afectar directamente el patrimonio y la privacidad de millones de personas.
La legislación contempla excepciones para permitir el uso de efectivo o cheque ante determinadas contingencias tecnológicas, pero el reto será garantizar que esas disposiciones funcionen en la práctica y no se queden únicamente en el texto legal.
La economía digital representa una oportunidad para México, pero modernizar no significa imponer. La verdadera inclusión financiera no consiste solamente en conseguir que las personas dejen de utilizar billetes y monedas, sino en garantizar que tengan acceso a servicios bancarios, conectividad, educación financiera y herramientas seguras para participar en esta transformación.
El país necesita avanzar tecnológicamente, combatir la informalidad y construir un sistema financiero más eficiente. Pero también necesita evitar que, en nombre del progreso, quienes menos tienen terminen pagando el costo de una modernización para la que todavía no cuentan con las condiciones necesarias.
Porque una economía verdaderamente digital no es aquella en la que desaparece el efectivo, sino aquella en la que nadie queda fuera por no tener acceso a la tecnología.